ALTA banci oduzeta dozvola: Šta je sa kreditima i štednjom, ko dobija do 50.000 evra i kada počinje isplata?
Narodna banka Srbije (NBS) oduzela je 31. oktobra 2026. godine dozvolu za rad ALTA banci a.d. Beograd, zbog pogoršanja njenog finansijskog stanja i problema sa likvidnošću. Ova odluka otvorila je brojna pitanja među građanima i privrednicima – šta će biti sa novcem na računima, kada počinje isplata osiguranih depozita i kome će korisnici stambenih i drugih kredita ubuduće plaćati mesečne rate.
Prema saopštenju Narodne banke Srbije, odluci o oduzimanju dozvole prethodile su kontrolne aktivnosti usmerene na povećanje likvidnosti banke. Međutim, utvrđeno je da se njeno finansijsko stanje znatno pogoršalo i da postoji mogućnost dodatnog pogoršanja, čime su ugroženi interesi deponenata.
Centralna banka navela je da je odluka doneta radi zaštite građana, privrede i stabilnosti finansijskog sistema.
Šta se dešava sa stambenim i drugim kreditima?
Jedno od najvažnijih pitanja za klijente ALTA banke odnosi se na otplatu postojećih kredita.
Oduzimanje dozvole za rad banke ne znači da prestaje obaveza vraćanja pozajmljenog novca. Građani koji imaju stambene, gotovinske ili druge kredite i dalje su dužni da izmiruju svoje ugovorene obaveze.
Ugovoreni rokovi otplate, kamatne stope i ostali uslovi ne menjaju se automatski zbog pokretanja stečajnog postupka.
Međutim, može doći do promene računa na koji se uplaćuju mesečne rate. Agencija za osiguranje depozita, koja će po odluci nadležnog suda preuzeti ulogu stečajnog upravnika, biće zadužena za upravljanje imovinom i potraživanjima banke.
Korisnici kredita zato treba da prate zvanična obaveštenja i uputstva o daljem načinu otplate, a posebno o eventualnoj promeni računa za uplatu.
Kreditni portfolio banke može biti prenet ili prodat drugoj banci, u skladu sa pravilima stečajnog postupka. U tom slučaju klijenti će biti obavešteni o promenama koje se odnose na buduće uplate.
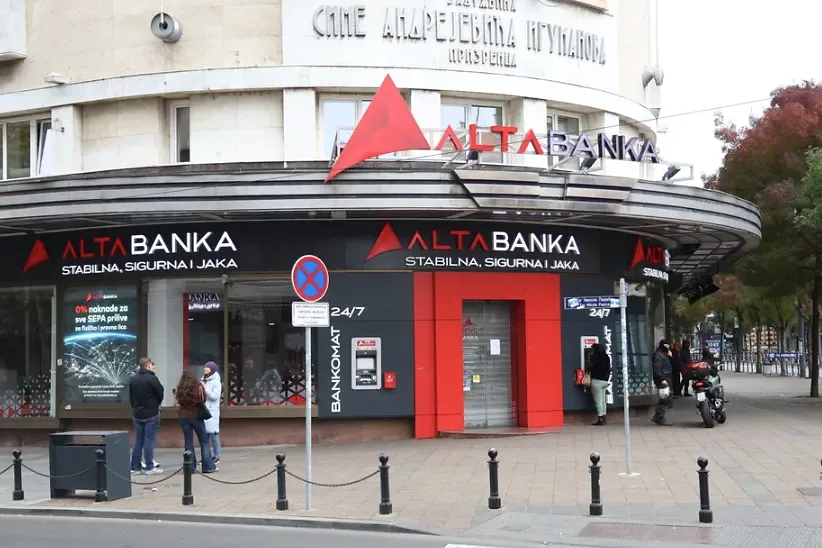
Depoziti osigurani do 50.000 evra po klijentu
Građani koji imaju novac na računima ALTA banke zaštićeni su sistemom osiguranja depozita, do zakonom utvrđenog iznosa od 50.000 evra po deponentu u jednoj banci.
Pravo na isplatu osiguranih depozita imaju fizička lica, preduzetnici, kao i mikro, mala i srednja pravna lica, uz propisane zakonske izuzetke.
Važno je da se osigurani iznos ne obračunava za svaki račun posebno, već za ukupna sredstva jednog deponenta u istoj banci, uključujući pripadajuću kamatu.
To znači da se novac na tekućem računu, štednom računu i drugim obuhvaćenim depozitima jednog klijenta sabira prilikom utvrđivanja iznosa koji je zaštićen osiguranjem.
Osiguranje obuhvata dinarske i devizne depozite, uz propisana pravila preračunavanja i isplate.
Kada počinje isplata novca?
Agencija za osiguranje depozita saopštila je da će isplata osiguranih iznosa deponentima ALTA banke početi najkasnije sedam radnih dana od donošenja rešenja Privrednog suda u Beogradu o otvaranju stečajnog postupka.
To znači da se zakonski rok ne računa od dana kada je Narodna banka Srbije oduzela dozvolu banci, već od donošenja sudskog rešenja.
Agencija će najkasnije tri radna dana nakon donošenja rešenja objaviti informacije o uslovima, mestima i rokovima isplate, kao i o banci preko koje će se novac isplaćivati.
Građanima se savetuje da prate zvanična obaveštenja Agencije za osiguranje depozita i ne oslanjaju se na nezvanične informacije o početku isplate.
Šta ako na računu imate više od 50.000 evra?
Klijenti čiji depoziti premašuju osigurani iznos od 50.000 evra imaju pravo na isplatu zaštićenog dela sredstava, dok se preostali iznos potražuje kroz stečajni postupak.
Na primer, ukoliko građanin u banci ima ukupno 70.000 evra, osiguranjem je obuhvaćeno 50.000 evra, dok preostalih 20.000 evra predstavlja potraživanje koje se može naplaćivati iz stečajne mase.
To ne znači da je novac iznad osiguranog limita automatski izgubljen, ali njegova naplata zavisi od raspoložive imovine banke, zakonskog redosleda namirenja i toka stečajnog postupka.
Za razliku od građana, preduzetnika i mikro, malih i srednjih pravnih lica, depoziti velikih pravnih lica nisu obuhvaćeni redovnim sistemom osiguranja depozita.
Koliko je ALTA banka imala imovine i kredita?
Prema finansijskim podacima navedenim u dostupnim izveštajima za 2026. godinu, ukupna bilansna aktiva ALTA banke iznosila je oko 214,93 milijarde dinara.
Septembarski bilans pokazuje da su krediti i potraživanja od komitenata iznosili približno 111,5 milijardi dinara, dok su gotovina i sredstva kod centralne banke iznosili oko 88,3 milijarde dinara.
ALTA banka je tokom 2025. godine ostvarila neto dobit od približno 1,37 milijardi dinara, dok je godinu ranije dobit iznosila oko 1,60 milijardi dinara.
Iako je banka raspolagala značajnom imovinom, likvidnost predstavlja posebno pitanje. Ona označava sposobnost finansijske institucije da blagovremeno izvršava dospele obaveze.
Banka može imati veliku ukupnu imovinu, ali istovremeno nedovoljno odmah raspoloživih sredstava za isplatu svih dospelih obaveza, posebno u slučaju povećanog povlačenja depozita.
Šta odluka znači za privrednike?
Za preduzeća koja su poslovala preko ALTA banke, oduzimanje dozvole može izazvati poteškoće u svakodnevnom platnom prometu, posebno kada je reč o isplati zarada, plaćanju dobavljača i izmirivanju drugih poslovnih obaveza.
Mikro, mala i srednja preduzeća imaju pravo na osiguranje depozita do propisanog limita, dok će eventualna potraživanja iznad tog iznosa morati da ostvaruju kroz stečajni postupak.
Velika preduzeća, čiji depoziti nisu obuhvaćeni ovim sistemom osiguranja, posebno zavise od mogućnosti naplate potraživanja iz imovine banke.
NBS: Odluka doneta radi zaštite deponenata
Narodna banka Srbije saopštila je da je oduzimanje dozvole usledilo nakon što su kontrole pokazale pogoršanje finansijskog stanja ALTA banke i mogućnost daljeg pogoršanja njene likvidnosti.
Kako je navedeno, cilj ove mere jeste zaštita interesa deponenata i očuvanje stabilnosti finansijskog sistema Republike Srbije.
Agencija za osiguranje depozita će, nakon odgovarajućeg sudskog rešenja, preuzeti zakonom predviđene nadležnosti u stečajnom postupku i organizovati isplatu osiguranih sredstava.
Za građane koji imaju kredite najvažnije je da nastave da poštuju ugovorne obaveze i prate instrukcije o budućim uplatama, dok deponenti treba da sačekaju zvanično obaveštenje o načinu i početku isplate osiguranih depozita.
Izvor: (Blic)